


2025年中国SMT行业上市公司半年报一览
一、行业整体表现
2025年上半年,中国SMT产业链受益于汽车电子、AI算力、新能源等下游需求拉动,头部企业普遍实现营收与利润双增长。行业技术升级聚焦“一站式系统代工”、高密度封装和智能化制造,推动毛利率改善与盈利拐点提前到来。
二、重点企业业绩分析
1. 芯联集成(688469):单季度盈利拐点突破
财务数据:
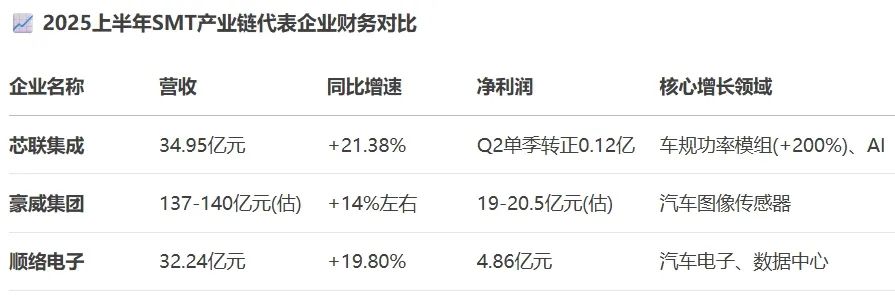
上半年营收34.95亿元(+21.38%),主营收入34.57亿元(+24.93%);
Q2归母净利润0.12亿元(首次单季度转正),毛利率提升7.79个百分点至3.54%236。
业务亮点:
车载领域(收入占比47%,+23%):车规功率模组收入增长超200%,SiC MOSFET新增10+项目定点,8英寸SiC产线量产36。
AI布局(收入占比6%):数据中心电源管理芯片量产,人形机器人传感器覆盖导航/机械手等场景46。
模式创新:“一站式芯片系统代工”推动模组封装收入增长141%,覆盖汽车五大域控系统56。
2. 豪威集团:汽车传感器驱动高增长
财务数据:
预计归母净利润19.06–20.46亿元(+39.43%–49.67%);
营收137.22–140.22亿元(+13.49%–15.97%)。
业务亮点:
图像传感器在汽车智能驾驶、运动相机市场渗透率提升,Q2营收创历史新高。
3. 顺络电子(002138):新兴市场拉动利润高增
财务数据:
营收32.24亿元(+19.80%),净利润4.86亿元(+32.03%);
Q2单季营收17.63亿元(历史新高)。
业务亮点:
汽车电子、AI+应用及数据中心需求推动磁性/微波器件增长,多工艺平台(叠层/绕线/陶瓷)支撑产能。
三、核心增长动力
汽车电子国产化:
车规级芯片国产化率提升(功率芯片先行,控制/传感芯片尚不足10%),芯联集成单车配套价值量预计从2024年2000元增至2029年4500元。
AI与算力基础设施:
电源管理芯片(芯联集成)、磁性器件(顺络电子)需求爆发,AI服务器、数据中心贡献新增量。
制造模式升级:
系统级代工(设计→封测一站式)降低客户成本,芯联集成车规模组收入翻两番印证模式有效性。
四、未来趋势
盈利持续改善:
芯联集成折旧高峰(2024年)已过,2026年百亿收入目标明确,净利润转正路径清晰。
技术竞争焦点:
SiC/GaN第三代半导体:8英寸SiC产线量产加速国产替代;
高密度封装:适应AI芯片、车规模组小型化需求。
新兴场景渗透:人形机器人(芯联集成覆盖80%传感器价值量)、AI眼镜等终端推动MEMS/传感器迭代。
五、总结
2025年上半年,SMT产业链上市公司依托汽车电子与AI算力需求实现结构性增长,盈利拐点显现(如芯联集成单季转正)。技术代际升级(SiC/系统代工)与国产化红利将持续释放,车规芯片、功率模组及AI硬件相关企业的下半年量产进展值得进一步关注。
版权声明:
《一步步新技术》网站的一切内容及解释权皆归《一步步新技术》杂志社版权所有,转载请注明出处!
《一步步新技术》杂志社。




 粤公网安备
44030402004701号