


如何看iPhone17对PCB的需求?
01 iPhone 17低CTE玻纤布需求计算
工艺变化与主板设计:
iPhone 17采用INFOPOP封装工艺,其Soc芯片由台积电提供,该工艺特点为晶圆直接再布线后连接到主板,与传统手机厂单芯片封装再连接PCB的方式不同。
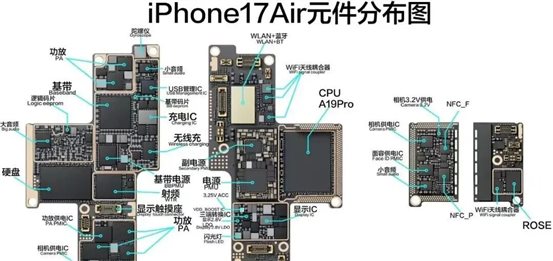
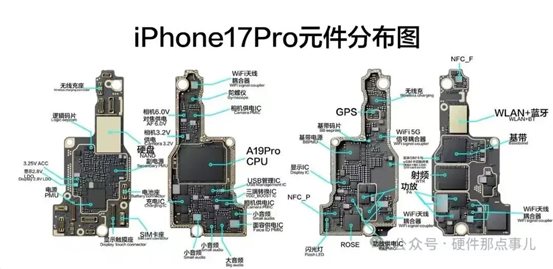
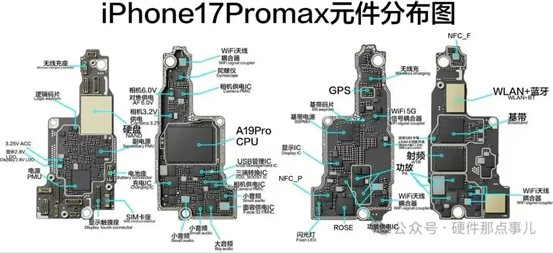
iPhone 17采用双主板设计,正背面各一块主板:第一块为5G射频模组主板,尺寸为20毫米×75毫米;第二块为主芯片主板,呈不规则L形,最宽处20毫米,长度约75毫米,窄处仅5毫米。
综合两块主板面积,第一块按20毫米×75毫米,第二块因不规则型按20毫米×75毫米的70%计算,最终主板面积约为255平方毫米,主板采用十层基板结构。这种设计使主板面积较单晶圆显著增大,驱动低CTE玻纤布需求增加。
单机用量与总量推算:
基于十层基板结构,单部iPhone 17低CTE玻纤布用量为:255平方毫米的主板面积乘以10层基板,转换为平方米后约为0.0255平方米/部。考虑PCB排版利用率(80%-85%)、高阶手机主板良率(鹏鼎、东山精密等厂商良率约85%)及CCL良率(约99%)等补偿系数,需将单机用量依次除以排版利用率(取0.8)、主板良率(0.85)、CCL良率(0.99),最终推算出材料端年需求量约为845万平方米。年需求量除以12个月,月均低CTE玻纤布需求约为70万平方米。
需求驱动因素补充:
低CTE玻纤布需求增长不仅来自iPhone 17,还包括其他领域:AR芯片出货量增加,GPU、ASIC芯片的ADF载板,以及英伟达研究的CoWoS封装(通过晶圆再布线连接PCB的中间载板)。这些领域均对低CTE玻纤布有需求,多领域需求叠加致近期低CTE玻纤布需求急速增加。
02 普通玻纤布需求变化分析
普通玻纤布类型与应用:
普通玻纤布包含1017、1027等类型,使用量较多。其中,1017多用于Pro系列产品,规格多为25 30微米;1067根据不同填胶量,介厚约50微米。其应用场景广泛,包括常规RC载板、BT载板,以及手机HDI主板、存储载板等。
iPhone 17需求变化:
iPhone 16普通玻纤布单机用量约0.3平米/部。iPhone 17层数可能增加,但引入LCD波纺替换普通波纺,两种因素综合影响下,普通波纺需求变化一正一反。考虑到LCD波纺使用降低普通波纺需求,且iPhone 17较薄,整体对波布层数使用量降低,推算iPhone 17普通玻纤布单机用量乘以0.8系数,约为0.24平米/部,较iPhone 16有所降低。
03 玻纤布供应格局分析
低CTE玻纤布供应商:
国内低CTE玻纤布供应商方面,目前宏赫科技已开始逐步向该方向进行小量生产。
超薄布(1017/1067)供应商:
超薄布(1017、1067)全球供应商分布及市场份额方面,日系供应商主要是日东纺和阿萨伊,其中阿萨伊占比约60%,日东纺占比约20%-30%;国内供应商有宏赫、泰波。在产品类型偏好上,高阶产品(如PT载板和高阶HDI)通常采用日系材料;国内厂商(如生益、南亚新材)的产品约60%采用宏赫的材料,约30%-40%采用泰波的材料。
价格差异与占比:
不同类型玻纤布价格有差异:1017电子布海外约120元/平方米,国内约90元/平方米;1067电子布国内常规约60 70元/平方米。在iPhone 17中,1017主要用于薄PP,1067用于新版,估算1017用量占比约70%。
04 低CTE玻纤布供应与扩产
当前供需状况:
当前低CTE玻纤布实际需求量接近100万平米/月,海外供应量约六七十万平米/月,供应紧缺。扩产计划:扩产节奏上,日系厂商(如阿扎伊、日东坊)较保守、扩展慢,无明确扩产计划,年增长约15%;国内厂商宏和、泰波自2024年底及2025年积极扩产,宏和在黄石工厂已释放前期产能,每月新增约5万平米波布产能。
05 M9材料研发进展与趋势
M9材料研发方向:
M9材料研发围绕两大方向。一是波布替代,用q布替代传统波布,不过q布加工难度大、良率低、成本高,且弹性模量小、硬度强,在机械加工(尤其PCB激光打孔)时对孔间距要求严苛,需深入研究。
二是树脂改良,对传统环氧树脂改性,应用含氟类环氧树脂及PTFE材料,通过材料特性降低DKDF。另外,PTFE材料多层混压信赖性难克服,目前仅少量用于背板测试,批量使用预计要到2026年第四季度之后。
M9价值量提升:
M9材料价值量较M7/M8显著提升,原因如下:q布是M9重要组成,单平米估算至少200元;铜箔方面,M9可能采用HVRP4,每千克约2500元;树脂升级为PCH和EX类碳氢树脂;填充料上,球形硅粉粒径从10纳米缩至1纳米,粒径均匀性提高。总体来看,M9材料整体价值量较M7/M8至少提升50%以上。
在明年出货量2.23亿部手机的情况下,ISLP工艺对CTE布的需求如何?
A: ARM17对应A19芯片,采用N31增强型系列,专为超薄机身设计。苹果Soc采用台积电INFOPOP封装,与传统单芯片封装不同,主板区域通过晶圆再布线连接到主板,导致主板材料使用面积大于单个晶圆。iPhone 17采用正背面两块主板,尺寸分别为20毫米×75毫米和不规则L形,综合面积约255平方毫米,为十层基板。每台手机CTE布使用量为255平方毫米×10层÷10^6=0.0255平方米,乘以2.23亿部出货量可得总需求量。此外,AR芯片、GPU、ASIC芯片及英伟达cover封装等领域需求增加,导致CTE布供应紧张,主要供应商为阿萨伊、制冻坊,国内宏赫科技小量生产。
low CTE布的需求计算中是否包含良率补偿概念?
A: low CTE布需求计算需考虑多环节良率补偿:原材料需求计算以单机面积0.0255为基础,依次除以PCB排版利用率、高阶手机主板良率、CCL Prepreg良率,若涉及生产瓶颈,还需进一步除以波布厂自身制作良率,通过上述步骤综合计算得出实际原材料需求量。
AI服务器和交换机对LCP到PCB的需求增加量是多少?
A: 该需求增量基于英伟达内部设计路线图的推算。原设计中,computer模块采用ADF窄带封装两个GPU和CPU,封装后通过computer连接;当前研究方向是使用中间HDR板转换为SLP,取消三块ADFG板,减少subtrade使用量。同时,因晶圆膨胀系数较小,传统波布无法匹配PCB需求,需将中间芯板的两到三层波布更换为LCD波布。根据爱美达路线图,7月开始预演,12月预计有进展,若研发顺利,明年6月英伟达服务器主板设计或采用该方案,从而匹配需求数据。
iPhone的PCB板上普通布的需求量是多少?
A: 1017、1027等普通布应用广泛,涵盖常规RC载板、BT载板、手机HDI主板、窄板、BT基板及存储等场景。其中1017主要用于Pro机型,常规规格以25-30微米居多;1027根据填胶量不同,介厚约50微米。由于应用范围广泛且无指定采用场景,具体需求量难以推算,未进行特别核算。
iPhone 17相比上一代对普通波布的需求量是否增加?
A: iPhone 17引入LCD波布后,层数增加与LCD替换普通波布的影响相互抵消,对普通波布需求影响较小。原普通波布用量为0.3平米/台,当前因LCD波布用量降低及机型更薄导致波布层数减少,预计用量系数约为0.8,即0.24平米/台。
1017电子布的价格是多少?
A: 1017电子布海外常规产品价格约为120元/单位,国内价格约为90元/单位。
1017电子布的市场供给格局、主要供应商及份额情况如何?
A: 1017电子布属于较低端的CDE波布,主要供应商来自日本和中国内陆。日本主要供应商为日东纺和阿萨伊,其中阿萨伊占比约60%,日东纺占比约20%-30%,主要用于高阶产品。国内主要供应商为红河和泰波,在生益、南亚新材等企业的应用中,红河占比约60%,泰波占比约30%-40%。具体供应商选择需结合产品类型。
1067电子布的价格大致为多少?
A: 1067电子布价格约为100元左右。
国内1067的常规售价是多少?
A: 常规10V7的售价约为六七十。
当前1017与1067在iPhone 17中的占比情况如何?
A: 目前无明确数据,仅能通过应用场景估算:1017主要用于Pro版本,1067用于新版机型,其中1017占比至少70%,1067占比约20%-30%。
除CTE 1017与1067外,剩余材料是使用普通glass还是更高级别材料?CTE 1017与1067是否属于超薄布范畴?
A: CTE 1017与1067属于低介电材料,用于将晶圆封装在SRB上,对CP有一定要求,其等级较高,与常规BT载板使用的布类似。
iPhone 17预计何时开始向下游采购CTE及1017、1067两种布?
A: 苹果当前已要求供应商启动备货。
iPhone 17的备货订单量大概是多少?
A: 根据供应链信息,iPhone 17全球备货量邀约为1.2亿台,涉及常规版、Pro、Pro Max三个版本。由于CCL与LCD波布物料紧缺,苹果已安排人员常驻日本跟进供货,目前正储备相关物料。
PCB下游主要供应哪些客户?针对DK1、DK2、CTE及q布的需求,主要供应商及各自份额情况如何?
A: PCB下游客户类型需结合产品类型区分:ABF载板方面,芯板主要供应商为丽思诺克或MGC,外部使用阿基莫多薄膜,玻纤玻布为劳斯列,搭配阿萨伊的劳斯列玻布;BT载板主要用于存储类产品,常备库包括1017、102、1027、1067等,材料为R3E至尊版,国内低端DDR、SDSSD及蓝牙芯片使用红河、泰波的材料,国外订单主要采用日本MGG材料及R31玻布;高频高速PCB基板以斗山为主,玻布为日东纺二代low PK玻布,国内自去年12月起开始认证该类型玻布;普通消费电子PCB材料采用台光、生意等,玻布国内以宏和、泰波为主,海外部分使用日东纺。
不同产品对玻布需求差异显著:手机消费电子芯片用超薄布、LOCD及CTE玻布,ABF载板大芯片用LOCD玻布,普通手机主板旗舰机型用日本玻布,普通机型用国内普通玻布及low TK二代玻布。
此外,M9材料研发有两种方案,一是用q布替代传统玻布,二是树脂改良,若研发成功,Ruben项目将释放更低阶DKDF玻布需求,且q布因低CTE特性可能在Cover封装中大量应用。
M6至M8级别及M9材料在采购量中的占比情况如何?
A: 单个公司的采购比例不具普遍代表性。以MV主板为例,M6材料占比约40%,M7占比约50%为主,M8占比约20%-30%。Meta、谷歌等企业的高多层板通常在信号层使用M7或M8材料,非信号层则使用M4-M6材料。具体占比需结合产品类型分析。
PTFE材料在马9等场景中的应用情况如何?当前行业及相关项目进展如何?
A: PTFE材料主要应用于背板领域,目前相关研发项目包括珠海景旺、东山精密与NV合作开发的Roping Ultra高多层背板,目标是替代高速中心的铜缆。该产品预计2026年第四季度发售,当前仅少量背板处于测试使用阶段,批量应用需待明年后明确。
填充料在M9、M8及更早型号产品中的单位用量及价值量情况如何?
A: 关于价值量暂无明确数据。填充料方面,随着线路板线路等级提升,对填充料的粒径统一性及单个粒径大小要求逐渐提高。例如,PCB发展至SLP及更高阶杂板时,填充料粒径要求从原来的10纳米降至ADF杂板的1纳米单一水准。目前填充料主要从日本采购,但具体价值量尚不明确。
正交换版中PTFE与Q布结合碳性树脂两种方案的各自优势是什么?从工艺及未来性能角度看,哪一种更占优?
A: PTFE与Q布结合碳性树脂是两种不同方案。Q布加改性树脂可满足高频高速通讯需求,在材料特性研究上投入更多,成功性高于PDA和Fe;PTFE因业内已有使用经验具备一定优势。但Q布加感应环氧树脂在M9材料研发中虽处于早期阶段,当前设计测试结果显示其成功性更高,因此更受倾向。
M9材料相关方案的良率及加工难度情况如何?此前提到的78层板良率不到30%的情况是否有变化?
A: 78层板整体良率确实不到30%,但问题并非单纯板子良率不足,核心在于PDFE材料在多层混压时存在难以克服的信赖性问题。
一台手机的布线布整体用量是多少?
A: 一台手机的布线布整体用量约为0.25~0.3平米。
若将手机所有布线布整体打包计算,单位面积的均价水平如何?
A: 手机布线布单位面积均价约为110元。
每台手机用量0.25~0.3对应的售价110元是否为海外市场价格?
A: 用在iPad上的产品目前主要面向海外市场。
该产品是否从17开始使用并发生新变化?此前的情况如何?
A: 17引入的产品价值量更高,包含更为紧缺的low CD部件;16的产品除传统e class外,还使用超薄布及相对低丝滴的1067薄布。
整体来看,玻纤布布种在行业采购时,核心布厂的供应商份额大致情况如何?
A: 目前波布采购主要以日东纺和旭化成为主,其中日东纺占比约60%-70%;用于消费电子的low CD玻纤布主要由旭化成供应,占比约60%-70%;非指定客户会使用部分国内供应商。CDL玻纤布主要使用生益、南亚新材,松下也开始使用红河、泰波等,但占比较少,整体仍以日系供应商为主。
当前市场对波布的需求月产或年产规模如何?阿萨伊、安尼托博、台博等厂商是否有扩产计划?
A: 当前波布市场月产出接近100万平米。日系厂商如阿萨伊、日东坊扩产态度保守,虽面临供应紧缺但扩产速度较慢;国内厂商如红河、泰波自去年底至今年积极扩产,其中红河在黄石工厂前期已释放5万平米/月的波布产能。日本厂商无明确扩产计划,年产能增幅约15%。
当前劳斯第一的实际需求量是否为每月100万平米?海外地区当前产能约六七十万平米且后续扩产计划是否较为保守?
A: 当前劳斯第一的实际产出接近每月100万平米。海外地区扩产计划较为保守,扩产速度偏慢,日本地区无明确扩产计划,年增幅约15%;国内红河、泰波则于去年底至今年积极扩产,其中红河黄石工厂已释放每月5万平米的波布产能。
目前全球LCT需求约100万米,苹果新增每月70万米的需求,该部分需求由哪些供应商供应,国内厂商能获得多少份额?
A: 无法明确宏和具体获得的份额。目前苹果LCT需求主要由阿萨伊和宏和供应,其中宏和为新进入供应商,主要覆盖虚拟化领域。由于苹果抢占low CD CCL材料,MDC、抖山、利孙诺克等供应商的交期延长至15周以上,MGC材料交期从一个半月延长至三个半月。苹果已派工程师每周驻MGC工厂协调供货。整体供应结构以r3e为主,宏和为辅。
当前单个iPhone的公布用量为0.25平方米,iPhone 17中新增low CTE的用量是多少?
A: 目前推算iPhone 17中新增low CTE的用量为0.0255平方米。
单个手机中播布的总用量是否为0.25?
A: 单个手机中播布的总用量为0.25~0.3平米。
iPhone 17中的1607这两个型号是否仍在使用?
A: iPhone 17中的1607这两个型号仍在使用,其中1017为主力型号。由于iPhone 17采用A19对应增强型超薄芯片及超薄机身设计,偏薄的郭布使用量较大。
iPhone 17中增加低CT材料用量的核心原因是什么?
A: iPhone采用INFOP封装技术,其机身持续变薄但性能不断增强,导致刚性不足。传统胶布在薄型场景下的热膨胀系数无法匹配H9等大芯片及高端芯片需求,因此需降低SRP主板的CT1,从而在主板核心区域引入低CT波纸。
iPhone 17是否直接将存储与芯片封装在SLP上,而iPhone 16尚未采用该封装方式?
A: 此前已采用类似封装方式,但因当时封装厚度及单芯片性能需求较低,未形成明确技术路径。当前因手机性能提升及机身厚度要求降低,需采用更低CD值的材料。1067材料属于低阶CD材料,但CD值尚未低于3.4。
新一代芯片性能更强导致封装尺寸增大,是否需要更薄的材料?
A: 新一代芯片封装时,其内部基板的厚度比M16薄,约为原来的1/2。
iPhone 17每部手机使用的布总量为0.25平方米,其中楼梯梯布占0.0255平方米,该类布的单价是多少?
A: 目前low CD1波布的平均单价为145元人民币每平方米。
未来需求大于现有产能的情况下,相关产品是否存在涨价可能?若有,预计涨幅多少?
A: 当前产品价格已较普通玻纤布高出2-3倍,且2023年至2024年已进行过价格上调。当前核心矛盾是产品短缺而非涨价。国内新进入者以拓展供应链为目标,涨价策略不适用;传统供应商因产品紧缺且技术成熟度高,存在涨价动力。但具体涨幅难以预估,因lost e、lost GDF等产品均处于短缺状态,厂商需根据不同产品毛利率调整窑炉生产优先级。
明年AI芯片预计量将翻倍增长,日系厂商产能扩展幅度约15%,AI芯片载板材料是否使用LOCT?
A: AI芯片载板中仅中间芯板使用LOCT材料,ADF载板不含波布,仅中间BT芯板使用波布。
AI芯片用芯板通常有几层?
A: 通常芯板厚度为300微米或450微米,其中300微米芯板对应两到三层布,450微米芯板对应三到四层布。
载板层数为10层、14层或更高时,300微米与450微米芯板分别对应使用LCT玻璃的层数是多少?
A: 以MV的20层ADF载板为例,中间芯板使用波布,层数为三层。
在可比口径使用新版的情况下,明年可能不仅苹果使用,LCD需求较大且AI芯片出货量可能翻倍增长,这对涨价的确定性是否更大?若涨幅难以判断,预计何时能看到涨价?
A: 若涨价启动,预计今年三四季度开始,通常提前两个月发出涨价通知。对于国内如红河、泰国等企业,即使不涨价,也可能因产能扩充较快、供应量不足而更易实现上量。
日东纺今年已发布20%的涨价函,在此基础上,三四季度是否可能有进一步涨价?
A: 日东纺20%的涨价函针对law DKDF产品,law CDE产品暂无明确涨价信息。
传统一格拉斯的单价大概多少钱一平米?
A: 传统一格拉斯因等级不同,单价约为40-50元/平米。
LCD载板的主要应用场景是否为射频模组载板与主芯片SoC载板?苹果设备中DRAM与NAND是否需使用BT载板而非LCD载板?
A: 苹果设备中DRAM采用与SoC主芯片直接封装的方式,作为上盖堆叠于主芯片上方。以iPhone 16主芯片拆解为例,逻辑芯片A18位于底层,上层三层均为DRAM,因此无需使用LCD载板。
land部分是否需要使用low CT布?
A: land部分较小,采用三层ETS基板,使用三次满钉工艺,用量较少,对应的单芯片面积约为单个晶圆的1.2倍。
land的面积及长宽规格是多少?
A: land通常为0.8厘米×0.8厘米的长方形尺寸,采用三层超薄基板,厚度约为0.08。
8毫米×8毫米的三层结构面积,通过÷10⁶的计算方式是否可行?
A: 该计算方式可行,结果数值较小。
1017与1067材料在超跑部的具体应用位置是什么?
A: 超跑部材料主要应用于主板,其中LCD通常用于芯板的飞信号层;常规基板则使用1017薄介厚波布作为增程材料。手机的VCM、电源管理器等部件也主要使用1017材料。
除载板和主板外,其他高规格基板使用的基板材料是否为超薄布?
A: 该类基板使用的材料并非非常超薄,属于较薄类型,典型材料包括1017与1027。
当终端客户下达100万平米订单时,向CCL下单的供应链管理放大倍数通常为多少?
A: 备货放大倍数通常与工厂良率水准相关,对于东山、鹏鼎等客户的高阶手机主板产品,放大倍数一般在80%左右。
板厂在接收终端100万平米订单后,考虑良率、安全库存、损耗及交期等因素时,订单量通常会放大多少百分比?
A: 订单量放大需结合寄存仓模式判断:若供应商支持寄存仓,板厂通常建立至少半年的安全库存;若项目采用MTT材料且供应商不配合寄存仓,板厂一般备两到三个月的安全使用量。
上游CCL、树脂、铜箔、玻璃布等材料的保质期是否为一年且通常多备三个月库存?
A: 树脂、玻纤布不会直接为板厂提供保护,仅CCL作为直接供应商参与。CCL保质期为一年,Prepreg对外公示保质期3个月,实际在0-5℃冷藏条件下可存放6个月。库存储备方面,CCL通常储备3个月安全库存,Prepreg通常储备一个半月安全库存。
PCB制造中四层增层材料具体指什么?
A: 以10层板为例,中间层为芯板,正背面各四层的增层材料为半固化片,其组成成分为树脂加玻纤布,不含铜箔。
半固化片的保质期是多久?
A: 供应商给定的保质期为3个月,业内常识显示在0~5度存储条件下可延长至6个月,因此行业普遍定义保质期为3至6个月。
马久材料早期因Q布易断裂问题使用受限,目前该问题已充分解决,后续使用Q布的概率是否较大?涉及马久材料时,树脂配方中碳氢+BCB相较于单纯碳氢或环氧树脂的配方变化,其价值量或用量提升情况如何?
A: 马久材料后续使用Q布的概率较大。从价值量提升角度看,Q布单平米价格估算至少200元,显著高于传统low DK电子布的120-145元;铜箔方面,马9可能采用HVRP 4,其价格约2000-2500元/千克,高于传统HVRP二、三代;树脂从环氧树脂升级为PCH和EX,但具体价格信息有限;球形硅粉用量翻倍,且粒径更小、均匀性更高,价值量同步翻倍。综合来看,马久材料整体价值量较马七、马八至少提升50%以上。
苹果手机单机波布的价值情况如何?此前一台苹果手机的波布成本是多少?iPhone 16至17机型单机波布成本是多少?波布价值量提升了多少?
A: 此前苹果手机单机波布总成本约为20-30元,计算依据为平均波布面积0.25-0.3平米,单价80元/平米。iPhone 16至17机型因新增low c波布,单机波布成本增加约4-5元,价值量提升幅度约10%。
原单机成本是否约为二三十元?
A: 原单机成本基于平均波幅0.25~0.3平米、80元/平米测算,约为二三十元。当前新增low c波布后,单机成本增加约四五元。具体数值需结合0.025与0.25等参数进一步换算,当前暂未明确。
红河在苹果供应中的单机价值量是否相当于10%-20%的提升?
A: 可能高于10%-20%。当前苹果供应链中劳斯第一话和波布更为紧缺,而传统波布有其他供应商。若红河获得LCD供应资格并调整产能结构转向LCD生产,其利润水平将进一步提升。
红河利润水准进一步提升的关键是否在于其能获得的LCD供应份额?
A: 是的,红河利润水准进一步提升的关键在于其能获得的LCD供应份额。
苹果17使用的low CTE与CTE材料总占比约为多少?
A: 与普通波谱相比,LCD占比约为1/9。
苹果17使用的low CTE与CTE材料占比大概是多少?苹果16使用的布价值量是多少?苹果17的布价值量较16增加了多少?
A: 与普通波谱相比,LCD占比约为1/9;关于苹果16布价值量及17增量的问题此前已讨论过,具体数据可参考之前的讨论内容。
1017与1067在苹果16与17中的用量是否有变化?
A: 数据显示,1017用量增加约10%,1067用量略微降低约5%。
1017与1067在苹果16及苹果17中的用量是否有变化?
A: 1017用量增加约10%,1067用量略微降低约5%。
苹果手机主板中使用CPU部的比例是否约为1/3?
A: 1/3的比例不准确,整体用量原为接近0.3平米,当前low c用量仅0.025平米,约为原用量的十分之一。
1017布种用量增加10%、1067布种用量减少5%,是否因1017性能更优或存在替代关系?此外,红河历史上这两款布种价格未达当前水平,是布品种理解偏差还是其他因素导致价格大幅提升?
A: 1017价格相对较高,1067价格较低,因1017厚度更薄,布种尾数对应厚度等级。
1017布种计划增加10%、1067布种减少5%的调整是否因二者存在替代关系?历史上红河公司这两款布种价格未达当前水平,其价格大幅提升的原因是什么?
A: 1017与1067存在替代关系,1017价格较高、1067价格较低,主要因1017厚度更薄,布种尾数代表厚度等级差异。
海外采购占比是否超过70%?国内除宏和外是否有其他主要供应商?
A: 国内除宏和外无其他主要供应商,泰波为较多采用的国内备选供应商。
后续红河与泰波的供货量会相差不大,还是红河的供货量会更多?
A: 从当前情况看,红河的推进速度相对更快。
陡山、台光是否主要供应LDK布?GB300在纯电车中是否搭载CDE布?
A: 陡山、台光主要供应LDK布。GB300目前明确使用二代low CD low DK布。low CD布因cover工装对PCB的CDE要求提升,若cover封装在NV进一步放量使用,low CD布将成为新增长点,最快需等到12月后。GP300与GB200均用于compute tree+switch tree,使用M7/M8材料,对应二代布。
当前手机端CT月用量约100万,明年需求量预计是翻倍还是更高水平?
A: 当前100万月用量的CT主要用于消费电子驱动场景。若明年Rubin上确定使用cover封装技术,则lotus布的需求量增幅将超过两倍。
AI服务器增量按面积乘以层数计算预计为1000万笔,交换机增量可能为100万笔,两者相加后每月接近100万笔的估算是否准确?
A: 未对该数据进行整体核算,基于此前提及的三方面因素,若仅考虑消费链,增量可能翻倍;若纳入AI相关增量,则增量将超过翻倍水平。
华为及其他厂商是否会使用相关产品?
A: 华为麒麟芯片采用三层ETS,仅单芯片对应,主板不使用;华为与高通均采用晶圆和白板封装后焊接至PCB的方式。
华为与高通在芯片封装至PCB的路线是否一致?
A: 华为与高通均采用晶圆和白板封装后焊接到PCB的路线,用量局限于对应的BT载板。
APU与GPU封装载板此前的用量情况如何?
A: APU与GPU封装载板此前的用量总数未计算,难以核算,因当前CPU、GPU新版中间载板均使用多晶硅材料。
APU GPU封装载板的当前用量及PCB或交换机使用时的增量情况如何?
A: 当前用量初步判断为100万米,若PCB或交换机使用该载板,用量将乘以2至200万米,此计算方式可参考,实际用量可能更多。
国内10101、1067、1027型号产品与国外同类产品价格差异较大的原因是什么?不同渠道反馈的价格存在差异的原因是什么?10101、1067、1027是否属于吉波布或超波布类别?
A: 红河波布的生产范围为13微米至106微米,市场主流产品覆盖该范围;通常20微米以下的波布被定义为极薄布。
红河波布材料因性能与CTE接近,是否更适合归类为类CTE材料?
A: CTE为膨胀系数,通常小于3.4的材料属于低CTE材料。随着性能要求提升,部分材料需达到3.0以下,属于更低阶的CTE材料。
【本文转自公众号射频百花潭,转载仅供学习交流。】
版权声明:
《一步步新技术》网站的一切内容及解释权皆归《一步步新技术》杂志社版权所有,转载请注明出处!
《一步步新技术》杂志社。




 粤公网安备
44030402004701号